In twee minuten zie je hoeveel je dit jaar belastingvrij kunt schenken aan je kinderen (of andere naasten) en hoeveel erfbelasting een goed opgebouwd schenkplan later kan besparen.
Bereken mijn situatie →Gratis, geen account nodig, gebaseerd op de officiële tarieven van 2026.
Rekenvoorbeeld
Echtpaar, €650.000 vermogen, twee kinderen
Verschil voor de kinderen ± €41.000
Wat er op het spel staat
€6.908
per kind, per jaar belastingvrij te schenken. Een gemist jaar komt nooit meer terug
Bron: Belastingdienst, tariefblad 2026
Tot 20%
erfbelasting over het deel boven de vrijstelling, vaak te verminderen door op tijd te spreiden
Bron: Belastingdienst, tarieven 2026
€207.240
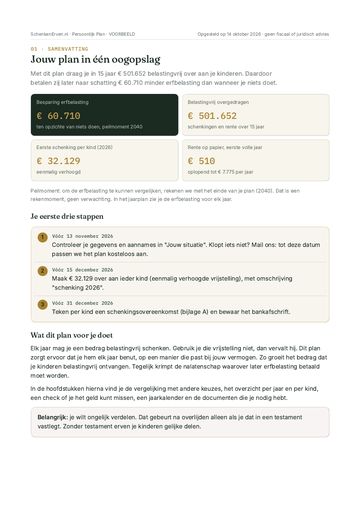
kun je met twee kinderen in 15 jaar belastingvrij overdragen, alleen met de jaarlijkse vrijstelling
Rekenvoorbeeld op basis van de vrijstelling 2026
Gebruik je de vrijstelling een jaar niet? Dan ben je 'm kwijt. Hij schuift niet door naar het volgende jaar. Hoe eerder je begint, hoe meer je uiteindelijk bespaart.
Schenken, testament, levenstestament: het hangt allemaal samen. Maar niemand vertelt je in welke volgorde.
Een jaarlijkse vrijstelling die je niet gebruikt, ben je gewoon kwijt. Die komt nooit meer terug.
Bij dit soort bedragen wil je geen losse indruk, maar een onderbouwd, persoonlijk plan waar je op kunt bouwen.
Wat "niets doen" kan kosten: een voorbeeld
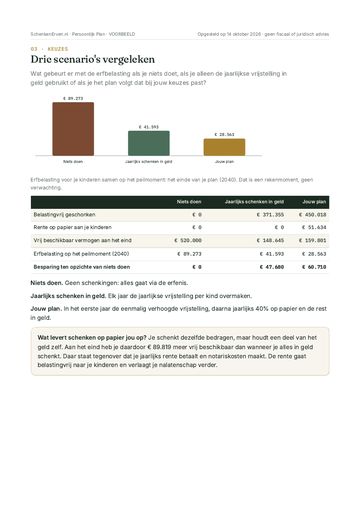
Stel: een echtpaar met €650.000 aan vermogen en twee kinderen, dat nooit iets regelt. Bij overlijden betalen de kinderen samen ongeveer €87.774 aan erfbelasting, in één keer, meestal al binnen enkele maanden verschuldigd. Een gespreid schenkplan van 15 jaar had dat kunnen terugbrengen tot circa €46.326. Het verschil: ruim €41.000, niet door iets ingewikkelds te doen, maar simpelweg door op tijd te beginnen.
En een gemiste jaarlijkse vrijstelling komt nooit meer terug. Dat is geen kwestie van slordigheid, dat is gewoon geld dat voorgoed naar de Belastingdienst gaat in plaats van naar je kinderen.
Onze aanpak
SchenkenErven.nl is er voor iedereen die duidelijkheid wil over schenken en erven: of je net begint met nadenken of al precies weet wat je wilt en het overzichtelijk op papier wilt zien.
Vul je situatie in (vermogen, kinderen, woning) en krijg direct een indicatie van je besparing.
Een concreet jaar-voor-jaar schenkingsplan met bedragen, documenten en aandachtspunten.
Met de jaarkalender en de documenten uit je plan regel je het zelf. Liever even sparren over je uitkomsten, of op zoek naar een notaris in de buurt? Laat het ons weten.
In een halve minuut je eerste uitkomst. Verfijnen kan daarna.
Gebaseerd op de officiële vrijstellingen en tarieven 2026 van de Belastingdienst. Dit is een eerste indicatie, geen persoonlijk advies.
We rekenen standaard met 15 jaar schenken in geld, vanaf nu. Verfijnen kan hieronder, ook na de berekening.
Erfbelasting voor je erfgenamen aan het eind van je plan
Wil je dit uitgewerkt zien voor jouw situatie?
Deze scan is een eerste indicatie. Het Persoonlijk Plan rekent alles door voor jouw eigen situatie en vertelt je per jaar precies wat je moet doen.
Alleen relevant als je schenken op papier overweegt: dan verwerken we je woonplaats in de verwijzing naar notaris.nl. Niet van toepassing? Gewoon leeg laten.
Iets opgemerkt of wil je een aanpassing na ontvangst van je plan? Mail gerust naar info@schenkenerven.nl. We denken graag mee.
| Jaar | Leeftijd | Cumulatief geschonken | Resterend vermogen | Erfbelasting bij overlijden dat jaar |
|---|
Nog niet zeker? Ontvang je uitkomst per mail.
Handig om rustig na te lezen of te bespreken met je partner of kinderen.
Heldere uitleg over de onderwerpen waar we het vaakst vragen over krijgen.
Schenkingsplan opstellenZo stel je een plan op, met rekenvoorbeeld en valkuilen.
Schenken aan je kindJaarlijks €7.088 of eenmalig €33.991 in 2027: de voorwaarden.
Schenken aan kleinkinderenDe vrijstelling, het tarief en wanneer het slim is.
Een paar dingen die we vaak voorbij zien komen, kort en helder beantwoord.
In 2026 mag je als ouder jaarlijks €6.908 belastingvrij schenken aan een kind, ongeacht leeftijd. Daarnaast bestaat er een eenmalig verhoogde vrijstelling van €33.129 voor kinderen tussen 18 en 40 jaar, vrij besteedbaar. Boven deze bedragen betaal je schenkbelasting; hoeveel precies hangt af van de hoogte van het bedrag en de relatie tussen schenker en ontvanger.
Slim schenken betekent vooral: vroeg beginnen en de jaarlijkse vrijstelling ieder jaar opnieuw benutten in plaats van in één keer een groot bedrag te schenken of te wachten tot een erfenis. Gespreid schenken over meerdere jaren bespaart doorgaans aanzienlijk meer erfbelasting dan niets doen. Zit je vermogen vast in je woning? Dan kan schenken op papier (schuldigerkenning) een uitkomst zijn.
Dat kan op twee manieren: in geld (een bedrag overmaken) of op papier (een schuld erkennen zonder het geld direct te missen, met een notariële akte en jaarlijkse rente). Leg een schenking altijd schriftelijk vast in een schenkingsovereenkomst, ook als het bedrag onder de vrijstelling blijft.
De belangrijkste regels: een jaarlijkse vrijstelling per kind, een eenmalig verhoogde vrijstelling voor kinderen van 18-40 jaar, de aangifteplicht boven de vrijstelling en de 180-dagenregel (een schenking vlak vóór overlijden telt mee als erfenis). De regels en bedragen wijzigen jaarlijks per 1 januari.
Schenken gebeurt tijdens je leven en gebruikt de schenkbelasting-vrijstellingen; erven gebeurt na overlijden en valt onder de erfbelasting-vrijstellingen. Door tijdens je leven te schenken, benut je vrijstellingen die je bij alleen erven maar één keer zou krijgen: dat is precies waarom schenken en erven samen slimmer werkt dan alleen erven.
Boven de vrijstelling betaalt een kind 10% tot circa €158.669 en 20% daarboven. Voor kleinkinderen en anderen gelden hogere tarieven. Blijf je binnen de vrijstelling, dan betaal je niets.
Voor kleinkinderen geldt een lagere jaarlijkse vrijstelling dan voor kinderen: €2.769 in 2026. Schenk je meer, dan betaalt je kleinkind 18% schenkbelasting tot €158.669 en 36% daarboven. Dat is hoger dan de 10%/20% die voor kinderen geldt. Een eenmalig verhoogde vrijstelling bestaat niet voor kleinkinderen; die is alleen voor kinderen van 18 tot 40 jaar.
Bij schenken op papier ben je wettelijk verplicht jaarlijks minimaal 6% rente te betalen over het schuldig erkende bedrag. Dat bedrag moet je ook daadwerkelijk overmaken; een boeking in je eigen administratie is niet genoeg. Doe je dit niet, dan vervalt het fiscale voordeel met terugwerkende kracht en telt de schuld alsnog volledig mee in de nalatenschap.
Ouders mogen hun kind tussen 18 en 40 jaar één keer een groter bedrag belastingvrij schenken: €33.129 in 2026, vrij besteedbaar, of €69.009 als het bedrag naar een dure studie gaat (met notariële akte en strikte voorwaarden). Je kunt deze vrijstelling maar één keer per kind gebruiken. Aangifte is altijd verplicht, ook als er daardoor geen belasting verschuldigd is.
Meer lezen op SchenkenErven.nl
Schenkingsplan opstellen: zo werkt het, met voorbeeld
Schenkbelasting berekenen: rekenhulp 2026 en 2027
Schenkvrijstelling 2027: alle bedragen
Belastingvrij schenken aan je kind in 2027
Schenken aan je kleinkinderen
Erfbelasting 2027: vrijstellingen en rekenhulp
Nog schenken vóór 31 december 2026
Schenken vóór overlijden: de 180-dagenregel
Manieren van schenken: welke past bij jou?
Testament of notaris nodig? Zo weet je het
Bronnen
Belastingdienst: Schenken en schenkbelasting
Belastingdienst: Aangifte schenkbelasting
Notaris.nl: officiële zoekgids (KNB)
Rijksoverheid.nl: erven
Rijksoverheid.nl: Belastingplan 2027
Tweede Kamer: wetsvoorstel 37022 (Belastingplan 2027)